

Simply Pay

- 100.00 Avis
- 4,5
- Téléchargements
- 10 000+
 Analyse par Appgk
Quand je veux payer sur un automate sans sortir une carte bancaire à chaque étape, je cherche surtout une solution simple, rapide à comprendre et adaptée au fonctionnement précis du terminal. C’est dans ce contexte que j’ai testé Simply Pay, une application financière développée par LM CONTROL. Son principe est ciblé : utiliser un portefeuille privatif pour régler un achat sur un automate. Elle ne cherche donc pas à remplacer toutes les solutions de paiement du téléphone, et c’est justement ce qui la rend intéressante à évaluer selon son besoin réel.
L’application est gratuite et s’adresse à un public très large, avec une classification PEGI 3. Elle existe depuis le 9 juin 2021 et sa version actuelle est la 2.0.11, compatible avec Android 7.0 et les versions ultérieures. Avec plus de 10 000 installations et une moyenne de 4,5 sur 318 évaluations, elle semble avoir trouvé son public, même si son intérêt dépend fortement de l’environnement dans lequel on souhaite l’utiliser.
Choisir Simply Pay selon son usage réel
Je m’intéresse ici aux situations où cette application mérite réellement une place sur le téléphone, plutôt qu’à sa seule facilité de prise en main. Je vais aussi examiner ce qui peut rendre son usage durable — ou, au contraire, le transformer en contrainte — afin de distinguer une habitude utile d’un essai sans suite.
Un outil spécialisé plutôt qu’un portefeuille universel
La première question à se poser est simple : est-ce que je veux payer partout avec mon téléphone, ou seulement utiliser un portefeuille privatif sur un automate prévu pour cela ? Dans le premier cas, une solution de paiement mobile généraliste sera probablement plus naturelle. Dans le second, Simply Pay peut être plus cohérente, car elle se concentre sur une situation précise au lieu d’empiler des fonctions qui ne servent pas forcément.
À mes yeux, cette spécialisation est le principal critère de décision. L’application n’est pas à considérer comme une banque mobile, une application de gestion de budget ou un portefeuille destiné à centraliser toutes les cartes. Je la vois plutôt comme un intermédiaire pratique entre l’utilisateur et un automate compatible avec son système de portefeuille privatif. Cette nuance évite une déception fréquente : installer l’application en espérant pouvoir payer dans n’importe quel commerce.
Le bon réflexe consiste donc à vérifier avant l’installation que l’automate concerné accepte bien le mode de paiement associé à Simply Pay. C’est une étape importante, car une application peut être parfaitement adaptée à un réseau précis tout en étant inutile devant un terminal classique. Dans mon approche, ce contrôle préalable compte davantage que la note affichée sur la boutique.
Ce que je regarde avant de lui faire confiance
Pour une application financière, je prête attention à trois éléments : la clarté du parcours, la compréhension du solde ou du portefeuille utilisé, et la facilité à savoir quand l’opération est terminée. Sur un automate, on n’a pas envie de rester longtemps devant l’écran à chercher le bon bouton, surtout dans un lieu fréquenté ou lorsque l’on est pressé.
Nos actualités à lire ensuite
Voir toutes les actualités


Le fonctionnement gagne à être préparé avant l’achat. Je conseille de lancer l’application dans un endroit calme, de repérer l’accès au portefeuille et de vérifier que l’on comprend la séquence générale avant d’arriver devant l’automate. Cette petite préparation est plus utile qu’elle n’en a l’air : elle réduit les hésitations au moment où le paiement doit être effectué et permet de distinguer un problème de l’application d’un problème du terminal.
Un autre point pratique est de ne pas confondre le paiement lui-même avec la disponibilité du produit dans l’automate. Simply Pay peut faciliter la transaction, mais elle ne contrôle pas nécessairement l’état mécanique de la machine, son stock ou la délivrance d’un article. Si l’automate affiche une erreur, il faut donc observer à quel moment elle apparaît : avant la validation du portefeuille, pendant l’autorisation ou après la sélection du produit. Cette distinction aide à réagir correctement au lieu de recommencer plusieurs fois.
Les meilleurs aspects de Simply Pay
Points à retenir à propos de Simply Pay
Un scénario quotidien où l’application a du sens
Imaginez une pause rapide dans un lieu équipé d’un automate compatible. Je veux acheter une boisson, mais je préfère ne pas manipuler ma carte ou chercher de la monnaie. J’ouvre Simply Pay, j’utilise le portefeuille privatif prévu, puis je suis le parcours de paiement associé à la machine. Dans ce scénario, la valeur de l’application vient moins d’un grand nombre d’options que de la réduction des gestes nécessaires.
Ce type d’usage est particulièrement pertinent pour une personne qui revient régulièrement au même endroit. Après quelques utilisations, le parcours devient plus familier et l’on sait où vérifier son portefeuille avant de commencer. En revanche, pour un achat isolé sur un automate inconnu, l’avantage est moins évident : il faut d’abord comprendre la compatibilité et le fonctionnement, ce qui peut annuler le gain de temps recherché.
Les atouts qui justifient l’installation
Le premier avantage est la cohérence entre l’application et son objectif. Simply Pay ne se présente pas comme une solution universelle à tout faire : elle vise le paiement sur automate par l’intermédiaire d’un portefeuille privatif. Pour l’utilisateur concerné, cette orientation peut rendre l’expérience plus lisible qu’un portefeuille généraliste rempli de cartes, de programmes et de réglages sans rapport avec l’achat envisagé.
Le deuxième avantage est son accessibilité. Elle est gratuite, ce qui permet de la tester sans ajouter un coût d’abonnement à une opération déjà ponctuelle. La compatibilité avec Android 7.0 ou une version plus récente couvre aussi des appareils qui ne sont pas récents. Je trouve cela utile pour un téléphone réservé aux usages courants, à condition que l’appareil reste suffisamment fonctionnel pour lancer l’application et communiquer avec l’automate.
Le troisième point positif est la simplicité potentielle du modèle. Un portefeuille privatif peut être plus facile à séparer des dépenses personnelles habituelles. Par exemple, une personne peut vouloir réserver un montant à certains achats sur automate sans mélanger cette somme avec son moyen de paiement principal. Cette séparation peut aider à garder un meilleur contrôle, mais elle demande aussi de penser à alimenter ou vérifier le portefeuille avant le déplacement.
La présence d’une version actuelle identifiée, la 2.0.11, est également rassurante dans le cadre d’un test. Je recommande néanmoins de vérifier après une mise à jour que le parcours n’a pas changé avant de compter sur l’application dans une situation urgente. Pour un outil de paiement, une modification d’interface, même légère, peut avoir plus d’impact qu’elle n’en aurait sur une application de lecture ou de divertissement.
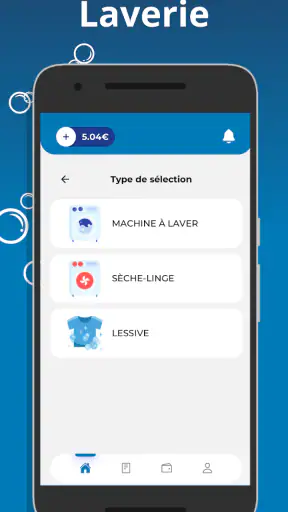
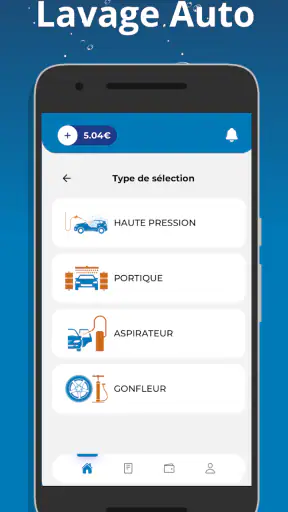
Captures d’écran
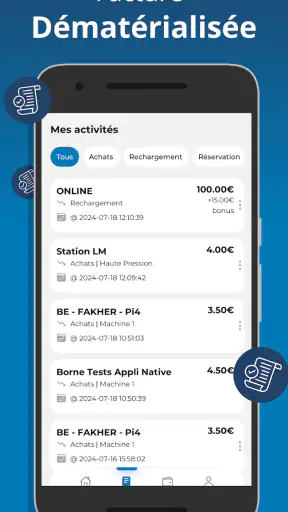
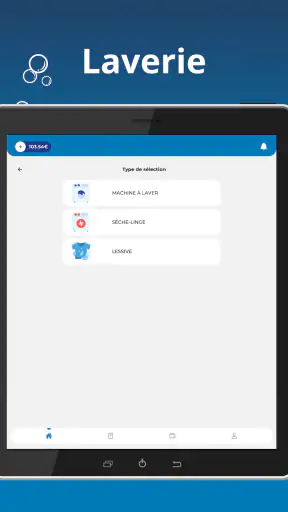
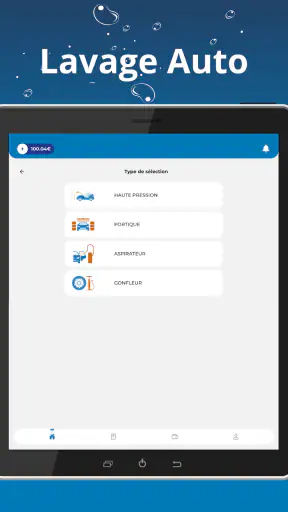
Les détails d’utilisation qui font la différence
Mon premier conseil est de préparer le portefeuille avant de se placer devant l’automate. Si le montant disponible doit être contrôlé ou si une action préalable est nécessaire, mieux vaut la réaliser à l’avance. Cela évite de bloquer la file et permet de repérer immédiatement un éventuel souci de connexion ou de session.
Mon deuxième conseil est de garder une solution de secours pour les premiers essais. Il ne s’agit pas de remettre en cause l’application, mais de reconnaître qu’un paiement dépend de plusieurs éléments : le téléphone, Simply Pay, le portefeuille privatif et l’automate. Une carte ou une autre méthode de paiement peut éviter une situation inconfortable si l’un de ces maillons ne répond pas comme prévu.
Mon troisième conseil concerne le suivi après la transaction. Je prends le temps de vérifier que l’achat est bien terminé avant de fermer l’application ou de m’éloigner. Sur un automate, le geste final peut être rapide, et l’on peut facilement croire que le paiement a abouti alors que la sélection n’a pas été confirmée. Cette vérification est une habitude simple, mais elle réduit le risque de répéter une opération inutilement.
J’ajoute une précaution pour les téléphones partagés ou utilisés par plusieurs personnes. Comme Simply Pay est liée à un portefeuille privatif, il vaut mieux savoir qui peut accéder à l’appareil et au parcours de paiement. Je ne traiterais pas cette application comme un simple raccourci anodin : dès qu’un portefeuille intervient, la protection du téléphone et la vigilance de l’utilisateur restent essentielles.
Quand une solution classique est préférable
Si mon objectif est de payer dans des restaurants, des magasins, des transports ou des services en ligne, je choisirais une solution mobile plus générale. Elle sera plus adaptée à un usage quotidien diversifié, avec une logique centrée sur la carte bancaire ou un compte de paiement habituel. Simply Pay n’a pas besoin d’être mauvaise pour être moins pertinente dans ce cas : elle répond simplement à une autre situation.
Je la déconseille aussi à quelqu’un qui ne fréquente jamais les automates compatibles avec son portefeuille privatif. Une application gratuite reste une application à installer, à comprendre et à maintenir. Si son usage potentiel se limite à une occasion exceptionnelle, une méthode déjà disponible, comme une carte ou un autre moyen accepté par la machine, peut être plus pratique.
Elle conviendra moins également à une personne qui veut centraliser toutes ses dépenses et consulter une vision globale de son budget. Le positionnement de Simply Pay est transactionnel et ciblé. Pour analyser les catégories de dépenses, suivre des objectifs ou gérer plusieurs comptes, une application financière spécialisée dans le budget serait plus logique. Je préfère cette distinction claire plutôt que de forcer l’outil à devenir un gestionnaire financier qu’il n’est pas.
Comparer les catégories sans se tromper de besoin
Face à un portefeuille mobile généraliste, Simply Pay gagne en précision lorsqu’il s’agit de son cas d’usage : le paiement sur automate avec un portefeuille privatif. Le portefeuille généraliste gagne en polyvalence pour les achats variés. Face à une carte bancaire sans contact, Simply Pay peut être intéressante si l’automate est organisé autour de son propre portefeuille, tandis que la carte reste plus directe lorsque le terminal l’accepte simplement.
Face à une application de budget, la comparaison porte sur la finalité. Une application de budget aide à comprendre où part l’argent sur la durée ; Simply Pay sert d’abord à effectuer une opération dans un contexte déterminé. Face au paiement en espèces, elle peut éviter de chercher de la monnaie, mais elle introduit une dépendance au téléphone, au portefeuille privatif et à la compatibilité de l’automate.
Le choix ne doit donc pas se faire uniquement sur la note moyenne de 4,5 ou sur le nombre d’installations, qui dépasse 10 000. Ces indicateurs montrent qu’il existe un intérêt réel, mais ils ne répondent pas à la question la plus importante : la machine que j’utilise accepte-t-elle précisément ce parcours ? Pour moi, la compatibilité concrète passe avant la popularité générale.
Le coût réel du changement
Le prix d’installation n’est pas un obstacle puisque l’application est gratuite. Le véritable coût se trouve plutôt dans l’apprentissage et dans le changement d’habitude. Il faut découvrir le portefeuille privatif, comprendre la séquence avec l’automate et prendre le réflexe de vérifier l’état de la transaction. Pour une utilisation régulière, cet effort peut être vite amorti. Pour une utilisation rare, il peut sembler disproportionné.
Le changement demande aussi de prévoir une période de transition. Je commencerais par un petit achat, dans un endroit où je ne suis pas pressé, avec une autre méthode de paiement disponible. Cette approche permet de savoir comment réagit l’application dans mon environnement sans transformer le premier essai en test critique. Une fois le parcours maîtrisé, Simply Pay devient plus intéressante pour les achats répétés.
Il faut enfin accepter que la simplicité dépend de la discipline de l’utilisateur. Oublier de vérifier le portefeuille, arriver devant un automate non compatible ou utiliser un téléphone peu chargé peut rendre l’expérience moins fluide. Ce ne sont pas forcément des défauts propres à l’application, mais ce sont des contraintes concrètes à intégrer dans la décision.
Mon avis pour les différents profils
Je recommande Simply Pay à la personne qui utilise régulièrement des automates compatibles et qui souhaite payer à partir d’un portefeuille privatif plutôt que de recourir à une carte ou à des espèces. Elle peut aussi convenir à quelqu’un qui apprécie la séparation entre ce portefeuille et ses moyens de paiement habituels. Dans ces situations, le positionnement ciblé devient un avantage plutôt qu’une limitation.
Je la recommande avec davantage de prudence à l’utilisateur occasionnel. Il peut l’installer gratuitement et essayer le parcours, mais je lui conseille de confirmer la compatibilité de l’automate et de garder une alternative lors du premier paiement. L’application peut être utile, sans être forcément plus rapide dès la première utilisation.
Je ne la choisirais pas comme solution financière principale. Pour payer dans des contextes très différents, gérer un budget ou regrouper plusieurs moyens de paiement, une application plus généraliste répondra mieux à mes attentes. Simply Pay est plus convaincante lorsque je respecte son cadre précis, pas lorsque je lui demande de remplacer tout mon environnement financier.
Verdict final
Après l’avoir considérée comme un outil spécialisé, mon opinion est positive mais ciblée. Simply Pay est un choix pratique pour les paiements sur automate liés à un portefeuille privatif, surtout si ce scénario revient régulièrement dans ma vie quotidienne. Sa gratuité, son accessibilité sur Android 7.0 et les versions suivantes, ainsi que son parcours orienté vers un besoin précis jouent en sa faveur.
Je garderais toutefois une attente réaliste : ce n’est ni un portefeuille universel ni une application de gestion de budget. Son intérêt dépend de la compatibilité de l’automate et de l’habitude que l’on est prêt à adopter. Pour moi, la décision est donc simple : si les automates que je fréquente fonctionnent avec ce système, je l’essaie en préparant le portefeuille et en conservant une solution de secours au début. Sinon, je préfère rester avec un moyen de paiement plus largement accepté.
La note moyenne de 4,5, attribuée par 318 évaluations, confirme une réception favorable, mais elle ne remplace pas ce test de compatibilité. Le développeur LM CONTROL propose ici une application gratuite, classée PEGI 3, qui assume un rôle étroit. C’est précisément cette honnêteté fonctionnelle qui me permet de la recommander : installez-la pour un usage d’automate clairement identifié, pas comme réponse générale à tous vos besoins de paiement.
FAQ sur Simply Pay
Qu’est-ce que Simply Pay et à quoi sert cette application ?
Simply Pay est une application de paiement mobile conçue pour simplifier certaines opérations financières depuis un smartphone. Selon les services disponibles dans votre pays et l’établissement partenaire, elle peut permettre de consulter des informations, d’effectuer des paiements, de gérer des transactions ou d’utiliser des fonctionnalités liées à un compte. Avant de l’installer, vérifiez les services réellement proposés dans votre région.
Simply Pay est-elle sûre pour effectuer des paiements et gérer mes informations personnelles ?
La sécurité dépend notamment des protections intégrées à l’application, de votre appareil et de la manière dont vous utilisez votre compte. Il est recommandé de télécharger Simply Pay uniquement depuis une boutique officielle, de créer un mot de passe robuste et d’activer la biométrie ou la double authentification si ces options sont disponibles. Évitez également d’utiliser l’application sur un réseau Wi-Fi public non sécurisé.
Simply Pay est-elle gratuite ou certains frais peuvent-ils s’appliquer ?
Le téléchargement de Simply Pay peut être gratuit, mais cela ne signifie pas nécessairement que toutes les opérations sont sans frais. Des commissions peuvent dépendre du type de transaction, du moyen de paiement utilisé, de la banque, du pays ou des conditions du service. Consultez attentivement la grille tarifaire et les informations affichées avant de confirmer un paiement ou un transfert.
Quels appareils et systèmes sont compatibles avec Simply Pay ?
La compatibilité de Simply Pay peut varier selon la version de l’application et le système installé sur votre téléphone. Avant le téléchargement, consultez la fiche officielle sur Google Play ou l’App Store afin de vérifier la version minimale requise, l’espace de stockage nécessaire et les éventuelles restrictions régionales. Une connexion Internet stable peut aussi être indispensable pour certaines fonctionnalités.
Que faire si un paiement échoue ou si une transaction n’apparaît pas dans Simply Pay ?
En cas d’échec, commencez par vérifier votre connexion Internet, le solde disponible, les limites de transaction et les informations saisies. Ne répétez pas immédiatement l’opération si un débit semble possible, afin d’éviter un double paiement. Consultez ensuite l’historique de Simply Pay et contactez le support officiel avec la date, le montant et la référence de la transaction, sans communiquer votre mot de passe.












